
Alacaklarının Tahsilinde Hangi Süreçler İzlenmelidir?
Belediye alacaklarının tahsilinde yalnız ödeme emri düzenlenmesi yeterli değildir. Vadesinde ödenmeyen alacaklarda ödeme emrinin tebliğinden sonra haciz varakası düzenlenmeli, borçlunun malvarlığı araştırılmalı ve tespit edilen araç, taşınmaz veya banka hesapları üzerinde gerekli takip işlemleri yürütülmelidir. Bu süreçlerin eksik bırakılması alacağın tahsil edilememesine, zamanaşımına ve sorumluluğa yol açabilir.
Sayıştay Düzenlilik Denetim Raporu, Amasya Belediyesi 2024 Yılı
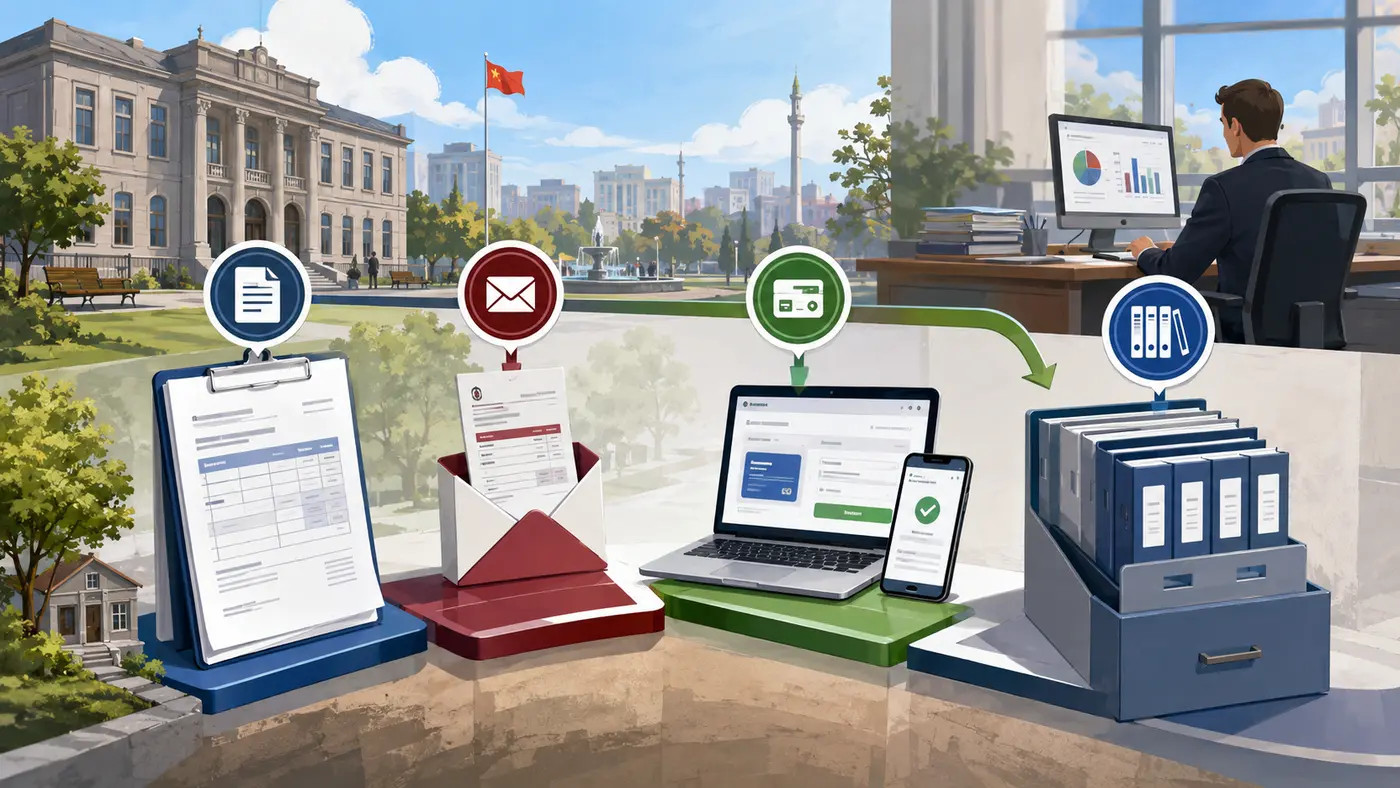
Ödeme Emri ve Cebri Takip Süreci
Vadesinde ödenmeyen kamu alacaklarında öncelikle borçluya gerekli bildirim yapılmalı, ödeme gerçekleşmezse ödeme emri düzenlenerek tebliğ edilmelidir.
Ödeme emrine rağmen borcun ödenmemesi halinde süreç burada bırakılmamalıdır. Cebri tahsil işlemlerine geçilebilmesi için haciz varakası düzenlenmesi ve takip sürecinin devam ettirilmesi gerekir.
Malvarlığı Araştırması ve Haciz İşlemleri
Haciz varakasının ardından borçlunun malvarlığı araştırılmalıdır. Banka hesapları, taşıtlar ve taşınmazlar gibi haczedilebilir değerlerin bulunması halinde gerekli haciz işlemlerinin uygulanması gerekir.
Araç veya taşınmaz tespit edilmesine rağmen satış işlemlerinin zamanında başlatılmaması, yapılan hacizlerin etkisiz hale gelmesine ve kamu alacağının tahsil imkânının zayıflamasına neden olabilir.
Sayıştayın Tespiti
Sayıştay incelemesinde belediyenin alacakları için ödeme emri tebliğ ettiği, ancak sonrasında haciz varakası düzenlemediği ve cebri takip sürecini tamamlamadığı tespit edilmiştir.
Belediye de bundan sonraki süreçte ödeme emrine rağmen borcun ödenmemesi veya mal bildiriminde bulunulmaması halinde haciz varakası düzenlenerek cebri takip işlemlerinin yürütüleceğini bildirmiştir.
Sonuç
Belediye alacaklarının tahsilinde ödeme emri tek başına yeterli değildir. Ödeme yapılmaması halinde haciz varakası düzenlenmeli, malvarlığı araştırması yapılmalı ve gerektiğinde banka, taşıt ve taşınmaz haczi ile satış işlemleri yürütülmelidir.
Bu işlemlerin zamanında ve sıralı biçimde yapılmaması alacağın tahsil edilememesine, zamanaşımına ve ilgili görevliler açısından idari, mali veya cezai sorumluluğa yol açabilir.